En 2026, Société Générale reste une banque à considérer pour financer un investissement locatif. Son prêt immobilier à taux fixe permet de financer un logement destiné à la location, tandis que son prêt in fine Optis répond à des stratégies patrimoniales particulières. La banque propose également certaines possibilités de modulation des remboursements.
Ces caractéristiques ne prouvent toutefois pas qu’elle pratique les taux les plus bas du marché. Pour choisir votre banque, il faut comparer des propositions personnalisées, en tenant compte du coût complet du crédit, des mensualités et de la capacité du logement à générer des revenus locatifs.
Taux immobiliers 2026 : où se situe réellement Société Générale ?
Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat, hors renégociations, atteignait 3,32 % en août 2026, contre 3,30 % en juillet. Ces données, publiées le 6 octobre 2026, concernent le marché national, toutes durées confondues, hors frais et assurance. Elles ne constituent donc pas une proposition de financement de Société Générale.
La documentation de la banque présente un exemple de prêt amortissable de 200 000 € sur 20 ans, assorti d’un taux débiteur fixe de 3,30 % et d’un taux annuel effectif global (TAEG) de 4,10 %. Cet exemple repose sur des conditions datant du 1er mai 2025 et comprend une assurance décès-invalidité-incapacité de travail (DIT), alors que SG présente une couverture décès-perte totale et irréversible d’autonomie (DC/PTIA) pour les investissements locatifs : son TAEG ne peut donc être transposé directement à un projet locatif. Il serait trompeur de le présenter comme le taux proposé aux investisseurs en novembre 2026.
La proximité entre ces chiffres ne permet pas davantage de conclure que Société Générale est moins chère que les autres établissements : ils ne correspondent ni à la même période ni au même périmètre de mesure.
Seule une proposition individualisée permet donc d’apprécier la position tarifaire de SG pour un dossier donné.
Les atouts du prêt immobilier à taux fixe de Société Générale
Pour un bailleur souhaitant financer un logement neuf ou ancien destiné à la location, l’intérêt du prêt à taux fixe de Société Générale est d’être explicitement ouvert à ce type de projet. La banque indique expressément que ce financement peut concerner un investissement immobilier neuf ou ancien destiné à la location, sous réserve d’acceptation du dossier.
Le taux fixe facilite la prévision des remboursements : le taux débiteur contractuel ne varie pas avec les fluctuations ultérieures du marché. Un bailleur peut ainsi confronter ses échéances aux loyers attendus et évaluer plus facilement son besoin de trésorerie. Cette stabilité ne supprime évidemment ni les charges du logement ni les risques de vacance locative.
La documentation SG annonce une durée de prêt comprise entre 3 et 25 ans, différé inclus, et un financement pouvant atteindre 100 % de l’opération. Il s’agit de possibilités soumises à l’étude du dossier, et non d’un engagement à accorder systématiquement un crédit sans apport.
Autre caractéristique utile : la modulation des échéances. Selon les conditions communiquées par SG, elle peut être envisagée après 24 mois de remboursement. L’augmentation peut atteindre 30 % de l’échéance, tandis qu’une diminution peut conduire à prolonger la durée initiale de 24 mois au maximum.
La modulation nécessite toutefois l’accord de la banque et la formalisation d’un avenant. Elle peut modifier le coût total du crédit. Pour un bailleur, le taux fixe aide à budgéter les remboursements sur la durée, tandis que la modulation peut servir à adapter ultérieurement les échéances, uniquement si les conditions contractuelles sont remplies et si SG donne son accord : elle ne constitue pas une réserve de trésorerie garantie.
Prêt amortissable ou prêt in fine Optis : lequel choisir pour louer ?
Le prêt amortissable et le prêt in fine ne répartissent pas le remboursement du capital de la même façon. Cette différence est souvent plus importante pour l’investisseur que la seule mensualité annoncée.
| Critère | Prêt amortissable | Prêt in fine Optis |
|---|---|---|
| Remboursement du capital | Progressivement, au fil des échéances. | En totalité à l’échéance. |
| Mensualités courantes | Comprennent une part de capital et d’intérêts, ainsi que l’assurance selon le contrat. | Comprennent les intérêts et l’assurance. |
| Dernière échéance | Achève normalement l’amortissement prévu. | Inclut le remboursement du capital emprunté. |
| Intérêt potentiel | Réduction progressive de la dette et remboursement prévisible. | Mensualités courantes sans amortissement du capital, dans un montage patrimonial adapté. |
| Vigilance principale | Poids des échéances sur la trésorerie locative. | Capacité à rembourser le capital final et conditions des garanties. |
Avec son prêt in fine Optis, Société Générale décrit notamment un financement garanti par un contrat d’assurance vie. Ce montage nécessite d’examiner les modalités de garantie et les moyens prévus pour rembourser le capital à l’échéance. La valeur future des placements ne doit pas être considérée comme acquise.
L’exemple représentatif publié par SG aux conditions du 1er mai 2025 illustre l’enjeu : pour 300 000 € empruntés sur dix ans, il prévoit 119 mensualités de 985 €, puis une dernière mensualité de 300 985 €, assurance obligatoire incluse. Il affiche un coût du crédit de 120 506 € et un TAEG de 4,11 %. Ce coût comprend 108 000 € d’intérêts, 10 200 € d’assurance obligatoire, 2 000 € de frais de dossier et 306 € de tenue de compte, selon cet exemple historique.
Ces chiffres historiques montrent surtout que des mensualités courantes moins élevées ne signifient pas une dette plus faible. Ils ne permettent pas de conclure qu’Optis coûte moins cher qu’un prêt amortissable de montant, de durée ou de garanties différents.
Pour un investissement locatif classique, le prêt amortissable offre une lecture plus directe de l’évolution de la dette. Le prêt in fine peut répondre à une stratégie patrimoniale spécifique, mais son intérêt doit être apprécié avec le coût du financement, les garanties et la situation fiscale individuelle, sans présumer d’un avantage fiscal systématique.
Quels revenus et quelles garanties pour obtenir son crédit locatif ?
Un crédit adapté au projet ne suffit pas : la banque doit également juger l’emprunteur capable de rembourser. En France, les règles du Haut Conseil de stabilité financière prévoient en principe un taux d’effort maximal de 35 % des ressources, assurance emprunteur comprise, avec des possibilités de dérogation encadrées.
Les revenus locatifs peuvent être intégrés à l’analyse de solvabilité. En revanche, cela ne signifie pas que la totalité du loyer attendu sera automatiquement retenue par SG, ni qu’un investissement affichant une rentabilité positive obtiendra nécessairement un financement.
Avant de déposer une demande, il faut distinguer la capacité d’emprunt évaluée par la banque et la trésorerie prévisionnelle du logement. Pour cette seconde estimation, partir des loyers réalistes, déduire les charges non récupérables, la taxe foncière et des provisions pour vacance locative et travaux, puis comparer le solde aux échéances du prêt, assurance comprise. Ce budget de prudence n’est pas la formule réglementaire du taux d’effort.
- Les loyers : établir une estimation réaliste et envisager des périodes sans locataire.
- Les dépenses : intégrer les charges non récupérables, la taxe foncière et les travaux prévisibles dans le budget personnel.
- Le financement : calculer les échéances, l’assurance et les sommes nécessaires au lancement du projet.
- La sécurité financière : préserver une réserve pour continuer à rembourser lors d’un imprévu.
L’importance de l’apport personnel mérite également d’être examinée avant de négocier.
Enfin, la possibilité de louer doit être vérifiée avant de retenir les recettes futures. En France métropolitaine, les logements classés G sont concernés depuis 2025 par les restrictions de décence énergétique applicables aux nouveaux baux, puis les classes F à partir de 2028 et E à partir de 2034, selon le périmètre réglementaire applicable. Un investisseur doit consulter les conditions de décence énergétique et, si nécessaire, intégrer le coût des travaux à son financement.
Comment comparer une offre Société Générale avec celles des autres banques ?
Pour savoir si SG est véritablement compétitive pour votre dossier, il faut confronter plusieurs offres établies à partir des mêmes hypothèses. Un écart de taux nominal ne suffit pas à mesurer l’économie finale.
- Préparer un projet identique pour chaque banque. Présenter le même logement, le même montant d’emprunt, la même durée et des hypothèses locatives cohérentes. Rassembler les justificatifs nécessaires pour préparer son dossier de prêt immobilier.
- Demander plusieurs propositions écrites. Comparer SG à d’autres établissements ou passer par un courtier, sans supposer à l’avance quel interlocuteur sera le moins cher.
- Examiner le TAEG. Celui-ci regroupe les intérêts et différents coûts obligatoires liés à l’obtention du crédit, notamment les frais de dossier, d’assurance et de garantie lorsqu’ils sont concernés.
- Comparer les assurances et garanties. L’emprunteur peut choisir une assurance externe si les garanties sont équivalentes à celles exigées par le prêteur. Il faut comparer les coûts et les protections sur une base comparable.
- Étudier les conditions de remboursement. Vérifier les possibilités de modulation, les conditions de remboursement anticipé et l’incidence éventuelle de ces opérations sur le coût total.
La fiche d’information standardisée européenne facilite cet examen en présentant les principales caractéristiques du financement dans un format comparable. Le ministère de l’Économie détaille les informations obligatoires sur le crédit immobilier.
Un autre point mérite attention : la page du prêt amortissable SG affiche des frais de dossier de 1 % du capital emprunté, avec un minimum de 500 €. La tarification applicable doit être contrôlée sur la proposition individuelle, plutôt que reprise automatiquement comme une condition définitive.
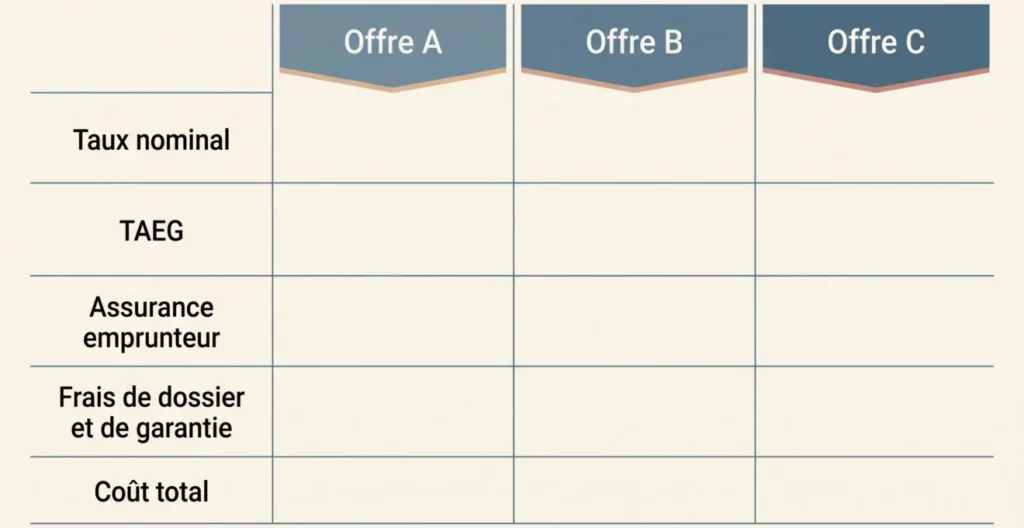
À projet, montant, durée et garanties comparables, rapprochez le TAEG, le coût total, la mensualité assurance comprise et les modalités de remboursement : une offre au coût global inférieur peut néanmoins fragiliser le projet si ses échéances dépassent la trésorerie locative disponible. Il convient donc de comparer les taux de crédit avec leurs conditions, sans isoler un seul chiffre du reste de l’offre.
Quelle banque retenir pour son investissement locatif ?
Société Générale mérite d’être consultée si vous recherchez un prêt immobilier à taux fixe adapté à la location ou si votre projet justifie l’étude d’un financement in fine. Les caractéristiques documentées de ses produits constituent des arguments concrets, mais ne suffisent pas à établir une supériorité tarifaire en 2026.
La meilleure banque pour votre investissement sera celle qui vous proposera, après examen de votre situation, un financement dont le coût complet, les garanties et les modalités de remboursement correspondent à votre projet. L’arbitrage final doit concilier coût total, garanties, souplesse contractuelle et capacité de remboursement même en période de vacance locative.